
Tanto el servicio al cliente en el sistema financiero, como la forma de realizar los pagos o depósitos monetarios, se han transformado durante los últimos años debido a la adopción acelerada de canales digitales por parte de los bancos.
En 2020, el objetivo prioritario de la banca era su transformación digital. Pero en 2021, se apostó por ofrecer más servicios a través de la app transaccional del banco, generar más ventas digitales, y reducir costos operativos.
Ante ese escenario, 5B, un aliado estratégico del sector financiero que ofrece acceso a la red de cajeros más grande de Centroamérica, en coordinación con la Asociación Latinoamericana de Redes de Transferencia Electrónica de Fondos e Información (ATEFI), llevó a cabo uno de los eventos más esperados de la industria financiera:
El 5B Digital Summit, un encuentro internacional que conectó las necesidades actuales de los clientes y usuarios con las mejores prácticas y tendencias en medios de pago, cultura y digitalización a nivel regional.
El evento, que se desarrolló en las instalaciones del Hotel Museo Casa Santo Domingo, Antigua Guatemala, albergó a más de 350 gerentes de alto nivel, directores y CEO’s del sector financiero de Guatemala y América Latina.
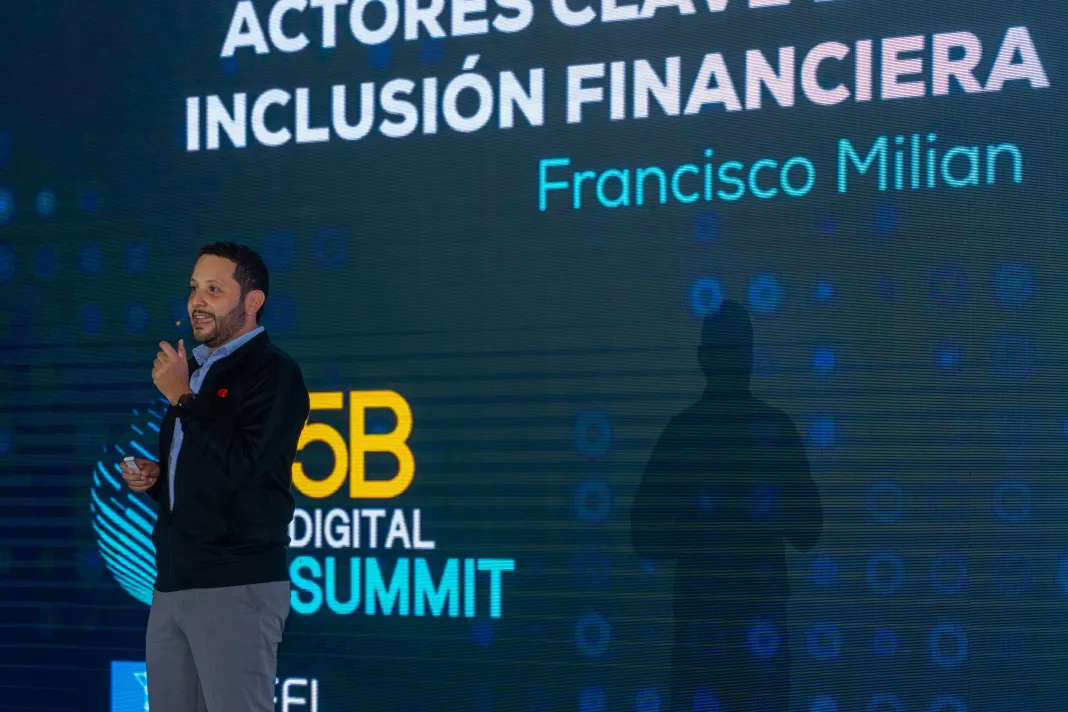
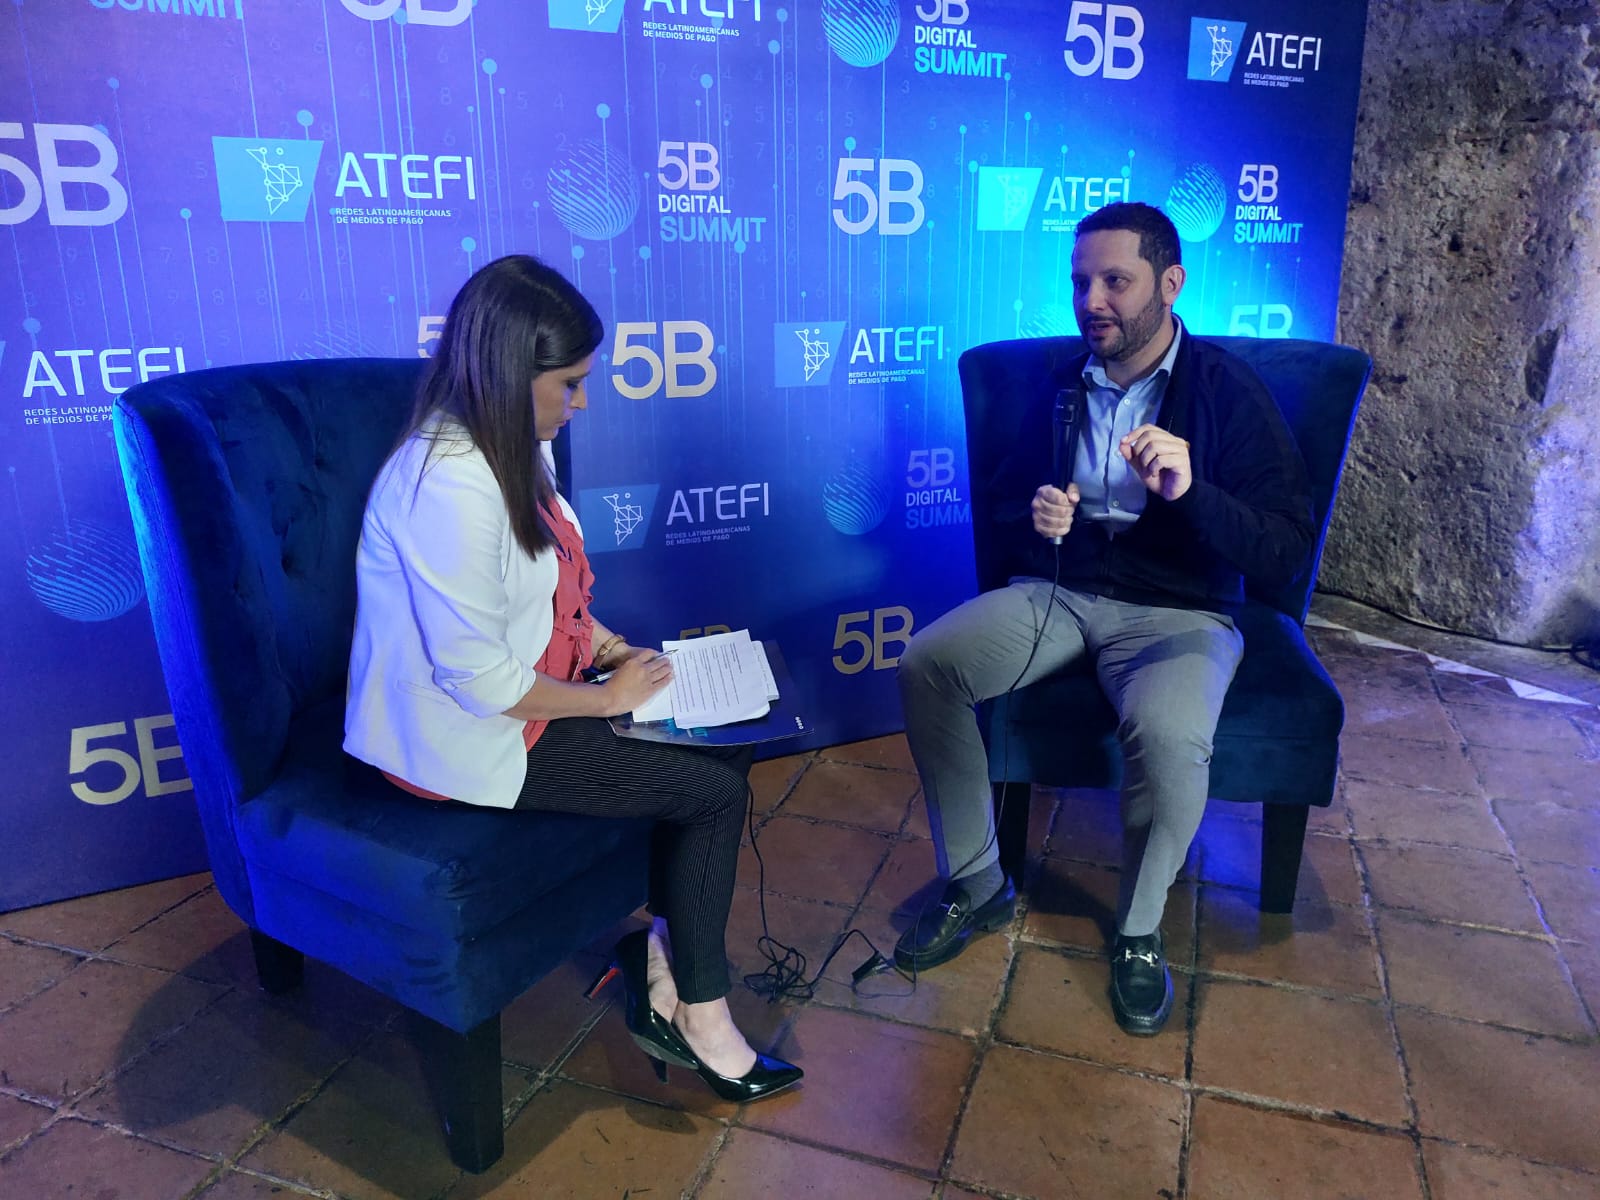
Uno de ellos fue Francisco Milian, Country Manager de MasterCard para Guatemala, El Salvador y Honduras, quien conversó con Pulso Capital acerca de la inclusión financiera en el mundo de la digitalización.
¿Por qué considera que los bancos y otras instituciones financieras están invirtiendo más que nunca en tecnologías digitales?
Es un gasto que cada día se está acelerando. Hoy vemos un 70% más de servicios financieros móviles y aplicaciones que los mismos consumidores están demandando. Otro aspecto en que los bancos están invirtiendo es en el tema de seguridad.
Antes, la seguridad era más bien física: proteger el traslado de dinero en efectivo o contratar policía privada para el resguardo de una agencia bancaria. Ahora ya no es así, cuando se utiliza una aplicación, la seguridad va dirigida a garantizar que la persona que está accediendo a la misma es quien dice ser, ya que el fraude, hoy por hoy, es de personas que roban contraseñas o usuarios y nosotros también a su vez invertimos muchísimo dinero y recursos para evitarlo.
Somos una red global de pagos que nunca ha sido vulnerable y lo que hacemos es invertir para que esto no suceda.
En ese contexto, ¿Cuáles son los desafíos que enfrenta la inclusión financiera en la región latinoamericana?
Todos los servicios hoy están hechos para una población que no es la que está sub-bancarizada o no bancarizada. Vemos medios de aceptación de tarjeta en lugares urbanos, pero si salimos un poco más de la región metropolitana en Guatemala, se empieza a tener dificultad para encontrar dónde utilizarlas, y ese reto tiene que ver con costos y beneficios.
Hoy vemos una esperanza en los teléfonos inteligentes que permite reducir costos. Hace una década el modelo había sido abrir una agencia bancaria en cierta localidd para que la misma generrara negocio, pero a medida que van pasando los años, las mismas han desaparecido. Ahora vemos corresponsales bancarios con componentes digitales y allí es donde creemos firmemente que se puede lograr esa economía a escala para poder servir a la población.
Desde la perspectiva de MasterCard, ¿Cuál es la forma en que métodos como la automatización han cambiado el espacio de las soluciones de pago, y cómo impacta esto en la inclusión financiera?
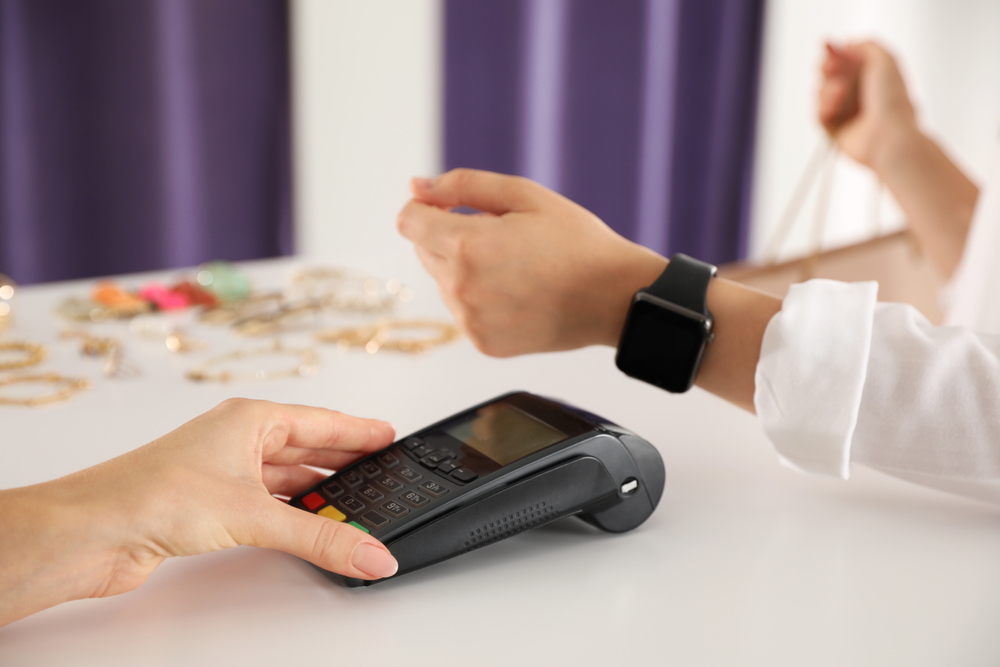
Desde el 2021, el comercio electrónico supero a los pagos físicos, y esto se da por varios fenómenos. Uno de ellos es por toda la digitalización que se está dando. Los servicios de suscripción han desaparecido la tarjeta física porque plataforma como Netflix y Uber el pago se realiza automáticamente. Otro tiene que ver con dispositivos como el reloj inteligente, los cuales aceleran esa automatización y esa desaparición de los pagos físicos.
Uno de los retos que hemos atendido de la mejor forma dentro de MasterCard es que al desaparecer la tarjeta la persona ya no ve nuestra marca. Lo que hicimos es utilizar otros sentidos porque a pesar de que ya no se vea la tarjeta, creamos un sonido para que siempre esté presente en ese día a día del consumidor, incluso, fuimos tan lejos como para crear una fragancia MasterCard «Pasión & Optimismo» para poder llegar nuevamente a la mente de las personas y evitar que esa automatización nos haga desaparecer.
¿Cómo se ven los próximos años para las Fintech que trabajan para mejorar esa inclusión financiera?
Cuando hablamos de Fintech nos imaginamos a empresas ajenas a los bancos, y lo que hemos visto, especialmente en nuestro país, es que también los bancos tienen que aspirar o están aspirando a convertirse en Fintech. De hecho, algunos se definen como una empresa de tecnología con licencia bancaria. El tema es cómo lograr separar un poco todo lo que tienen del pasado o modelo anterior y empezar un modelo nuevo.
¿Qué potencial tiene este contexto la automatización para las soluciones de pago?
La automatización de los pagos o la digitalización de los pagos también va por tener rieles diferentes. A qué me refiero con eso, si tenemos una entrevista por WhatsApp sería poco eficiente porque tendríamos que escribir, es mejor que la misma sea presencial o por vía Zoom, pues la parte de pagos es igual, las tarjetas físicas son eficientes para ciertos pagos, las transferencias bancarias y las billeteras digitales son para otro tipo de pago.
Como empresa hemos invertido muchísimo en crear otros rieles ajenos a la tarjeta para cubrir las necesidades de los consumidores. Por ejemplo, una Pyme en Guatemala que debe pagarle a un proveedor en los Estados Unidos, esos pagos hoy en día son complejos y los estamos resolviendo, pero ya no con medios de pagos físicos, sino con rieles nuevos.
¿Considera que la automatización es más segura contra el fraude y la ciberdelincuencia?
Guatemala es el segundo país en la región en realizar pagos sin contacto en MasterCard, eso unido a todo un sistema de seguridad que ha sido inviolable. Ya el famoso «me clonaron la tarjeta» ya no ocurre en el mundo, se acabó.
Ahora, el reto es en tarjeta no presente donde existen otros estándares para garantizar que el usuario es quien dice ser. No pedimos involucramiento del tarjetahabiente para garantizar algún pago, sino más bien se revisan cientos de variables de esa transacción y si se cumplen se aprueba la misma.
¿Cómo cree que será el espacio de los medios de pago y las Fintech en una década?
La respuesta honesta es no sé porque cambia tanto, pero lo que sí estoy seguro es que será muy emocionante.