
Tabla de Contenidos
La forma en que las empresas cumplen con sus obligaciones tributarias está entrando en una nueva etapa. Las declaraciones, facturas y operaciones comerciales podrán ser analizadas mediante inteligencia artificial (IA), cruces automatizados de información y modelos predictivos capaces de identificar inconsistencias y orientar las auditorías fiscales. Para las organizaciones, este cambio representa un desafío concreto: contar con información confiable, controles internos sólidos y capacidad de respuesta ante las autoridades tributarias.
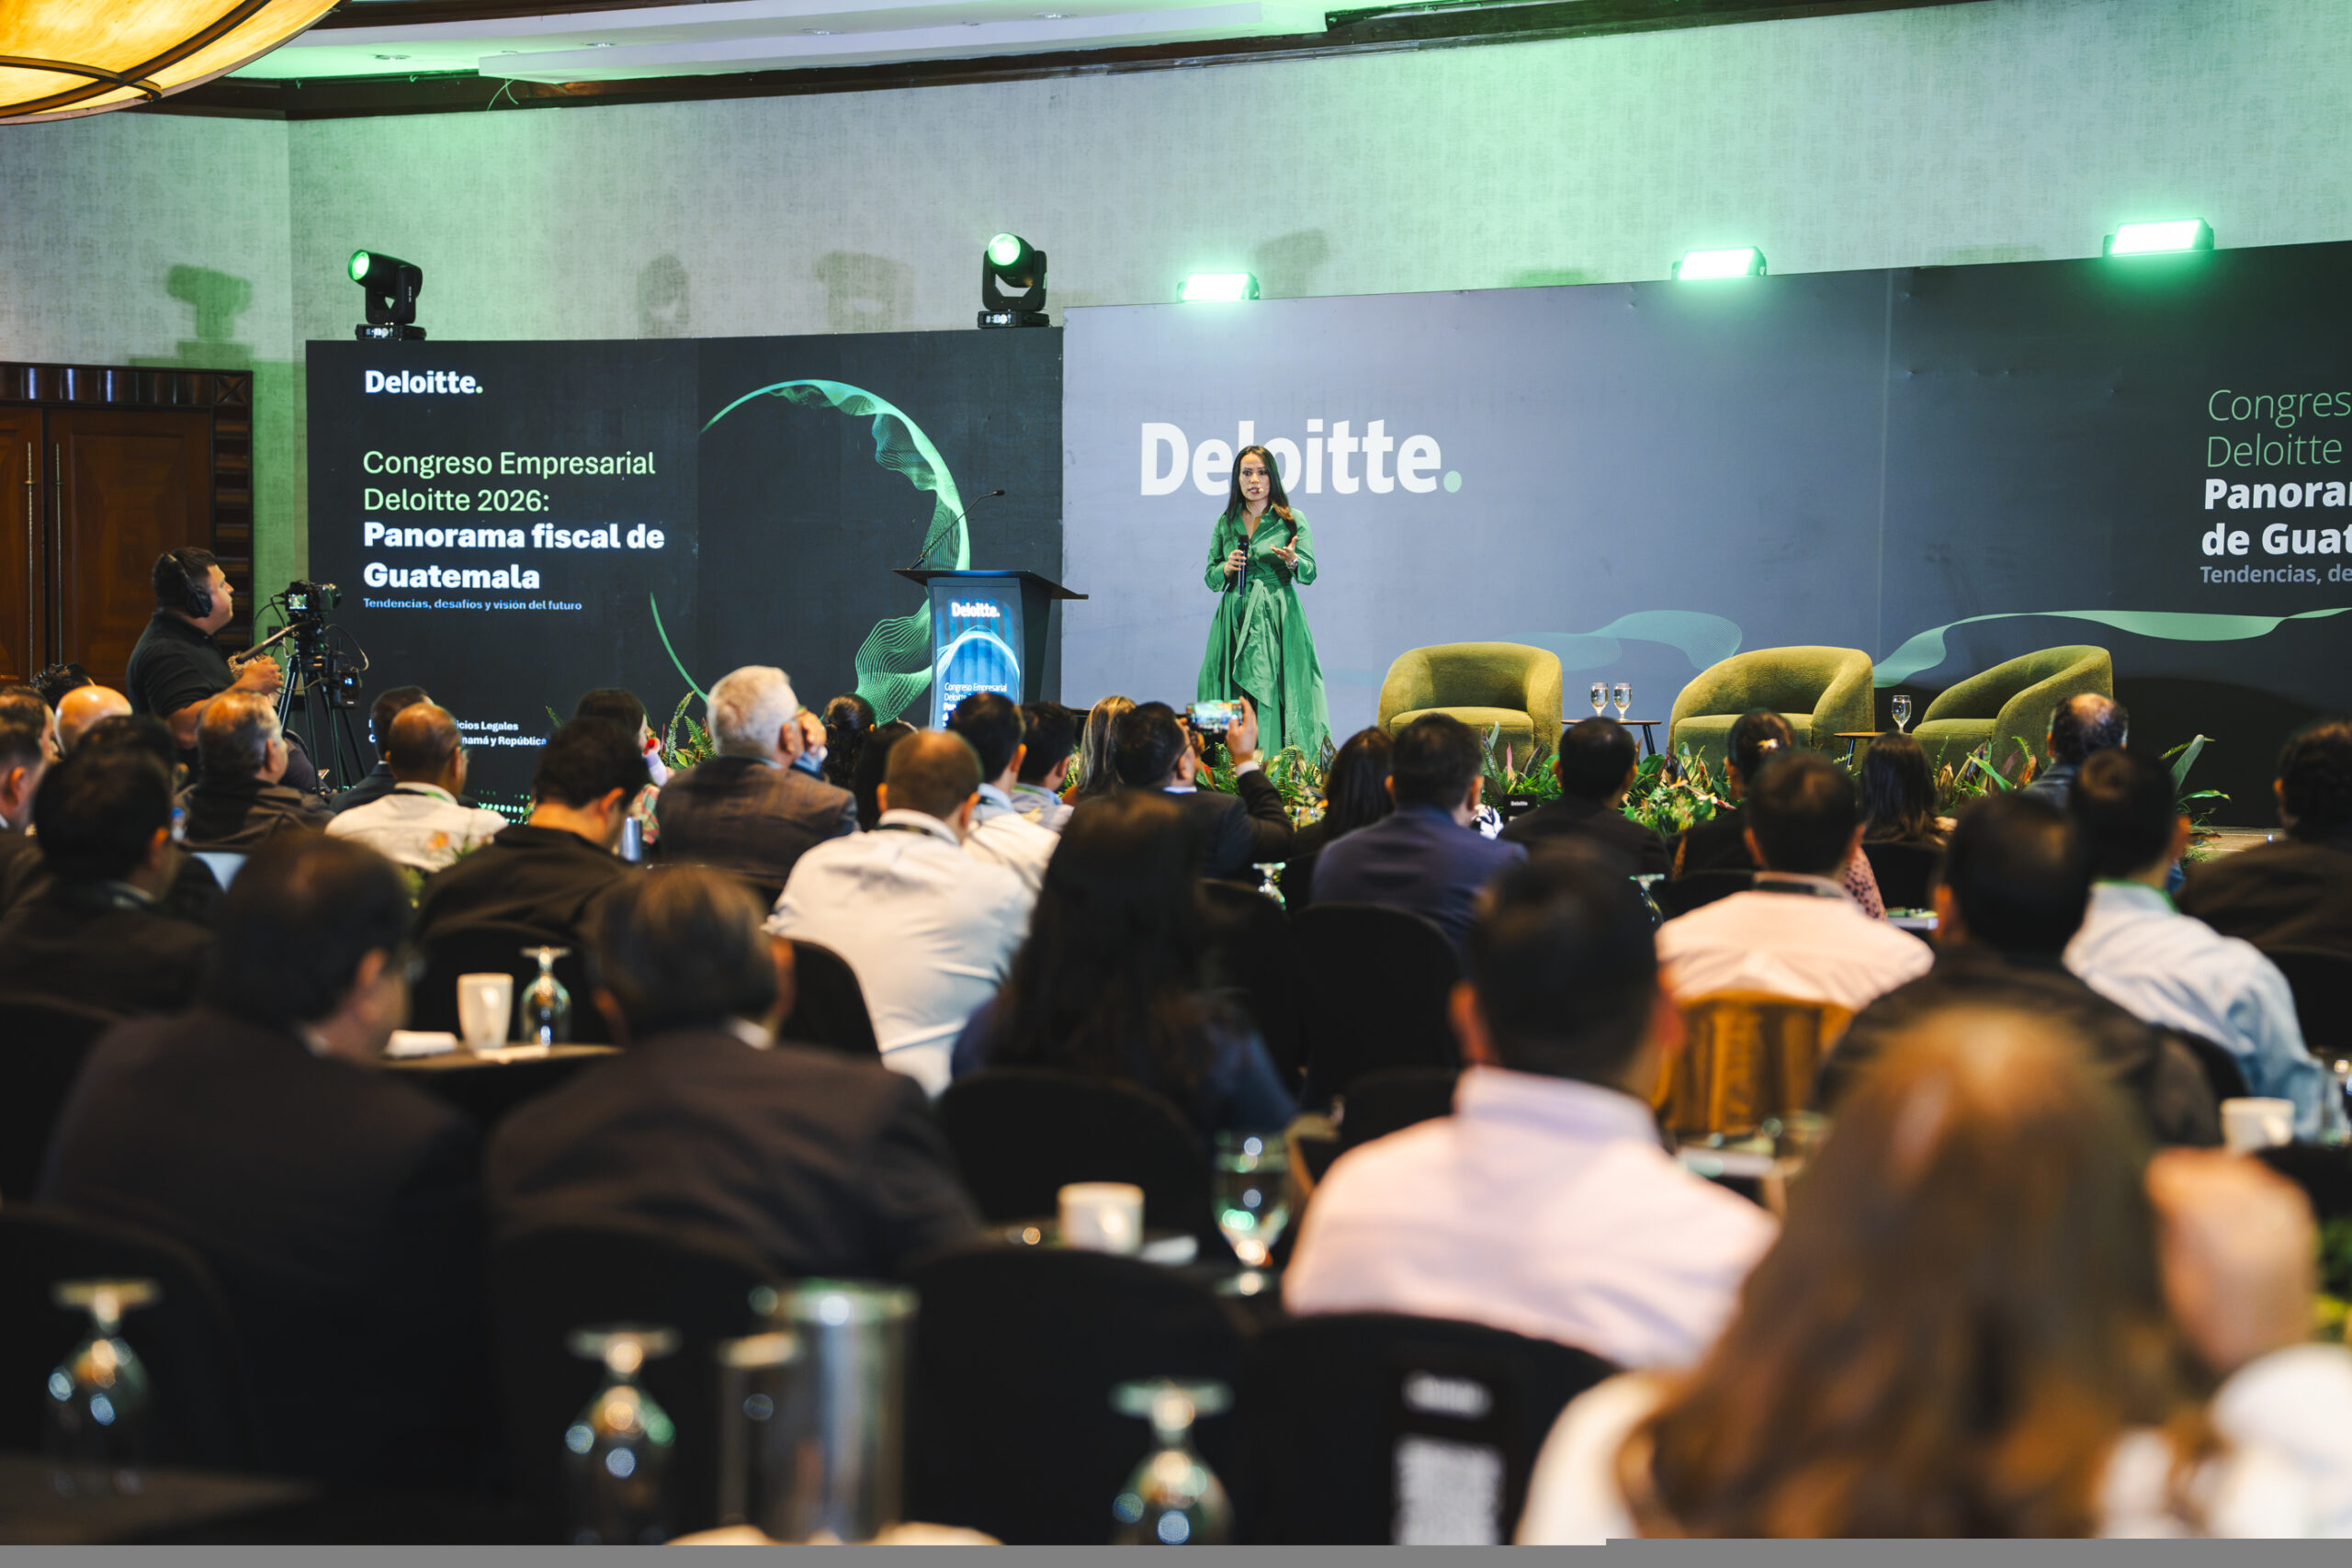
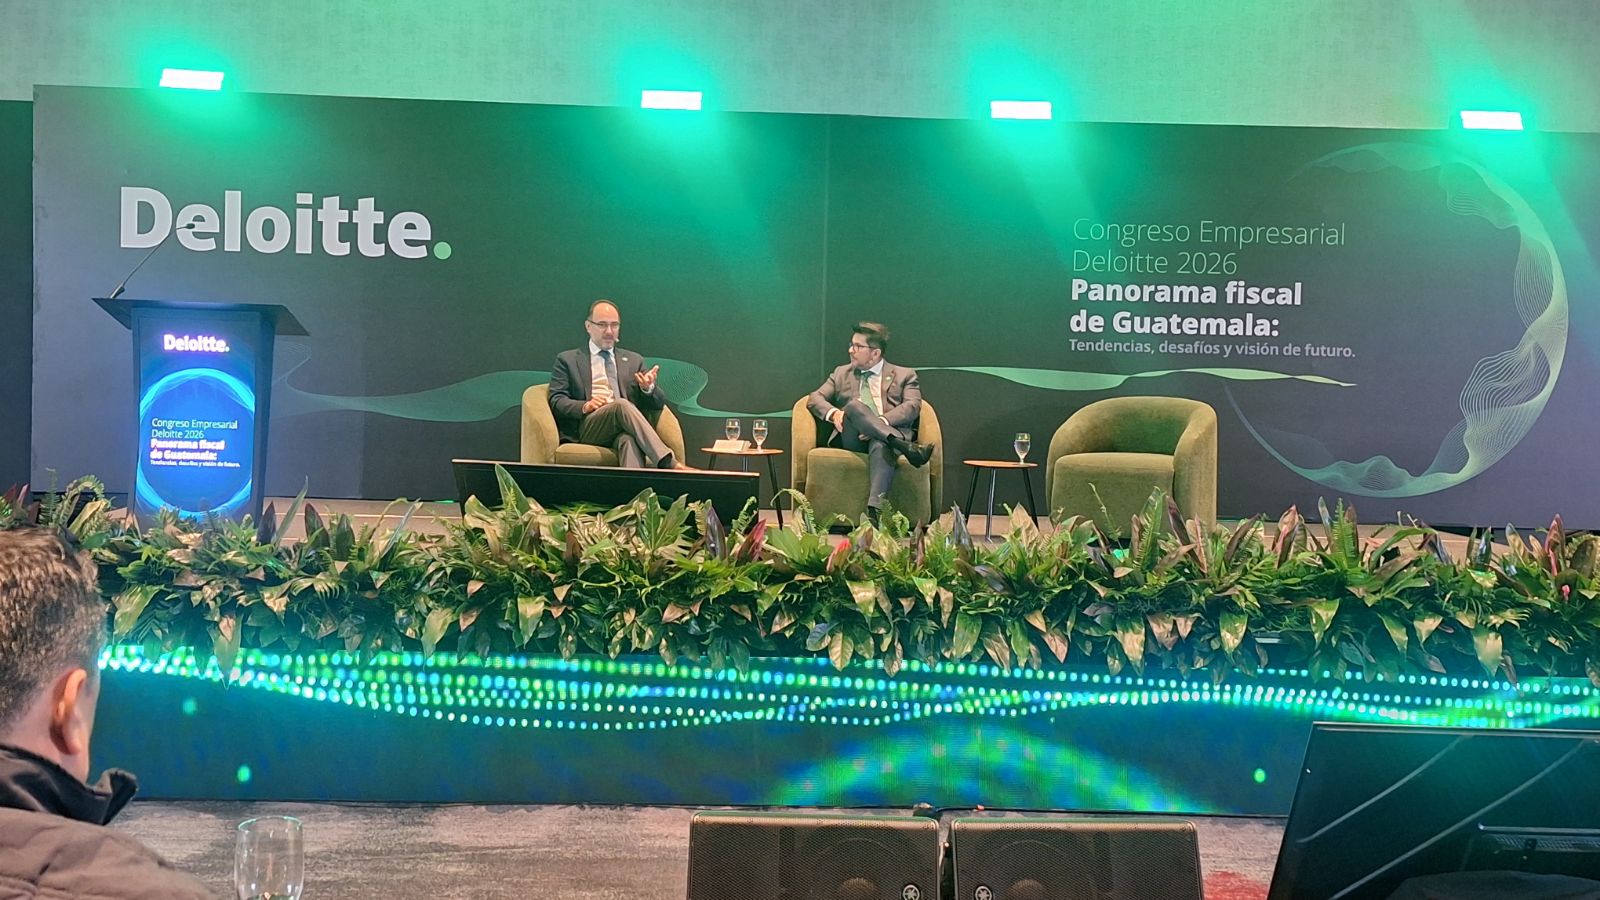
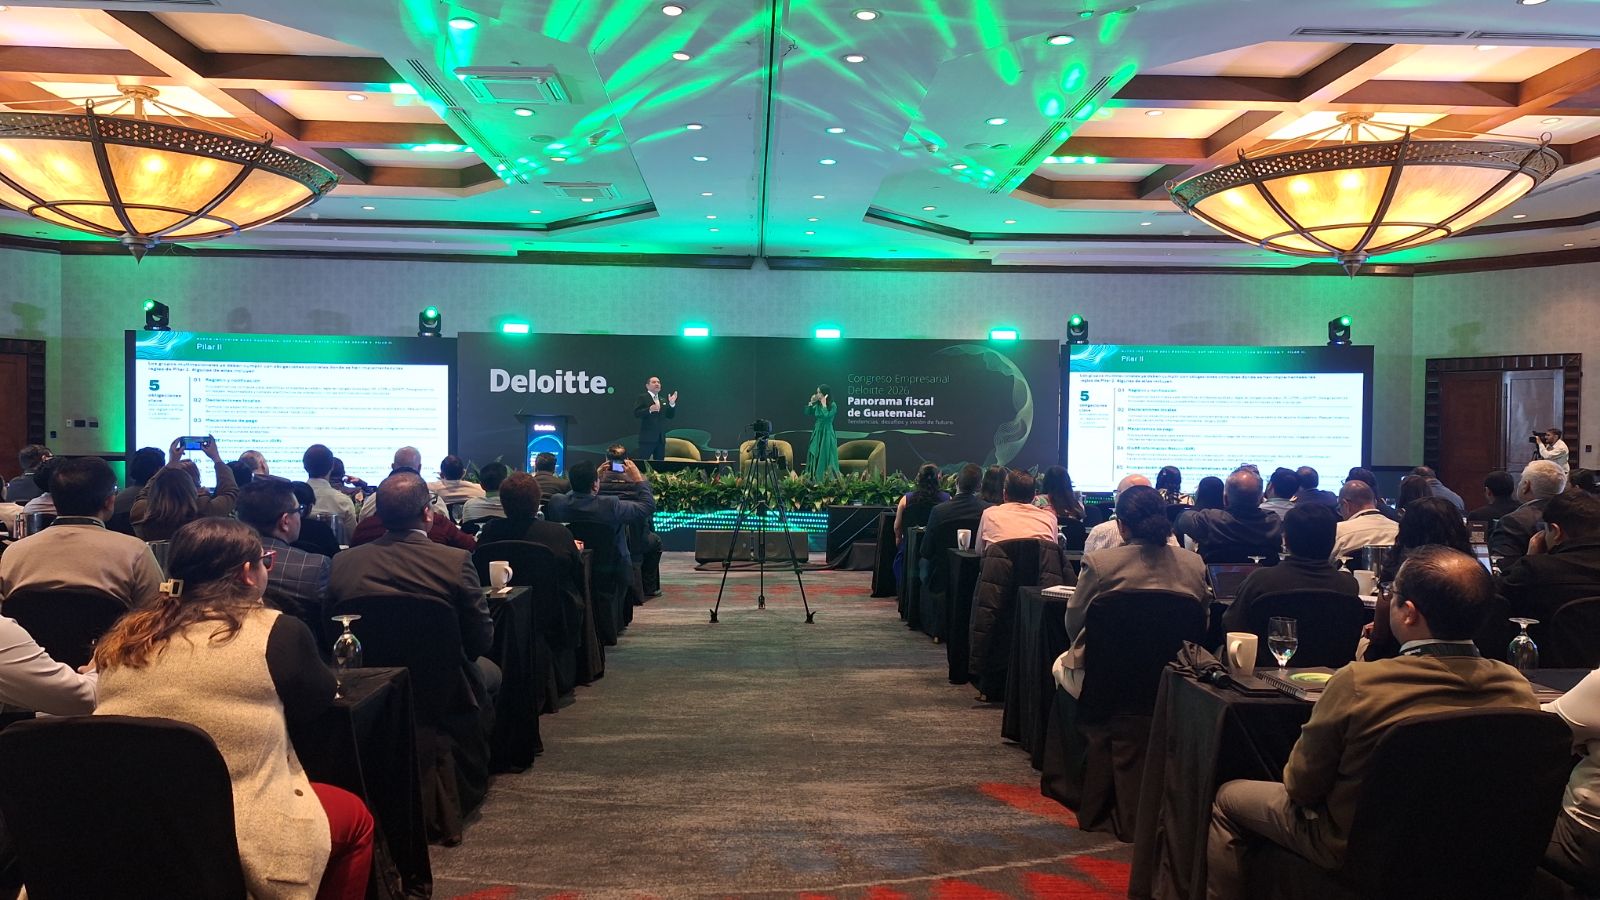
Estas transformaciones fueron analizadas durante el Congreso Empresarial 2026: Panorama Fiscal de Guatemala, Tendencias, Desafíos y Visión de Futuro, organizado por Deloitte. Especialistas nacionales e internacionales abordaron cómo la tecnología, los estándares fiscales globales y las nuevas exigencias regulatorias modificarán la gestión empresarial.
Durante el congreso, especialistas de Deloitte analizaron los desafíos de la fiscalización con inteligencia artificial, la tributación internacional y las nuevas exigencias de sustancia económica. Sus intervenciones destacaron la necesidad de que las empresas fortalezcan sus controles, mejoren la gestión de sus datos y se preparen para un entorno tributario cada vez más orientado al análisis de información y al cumplimiento de estándares internacionales.
¿Cómo cambiará la inteligencia artificial la fiscalización tributaria?
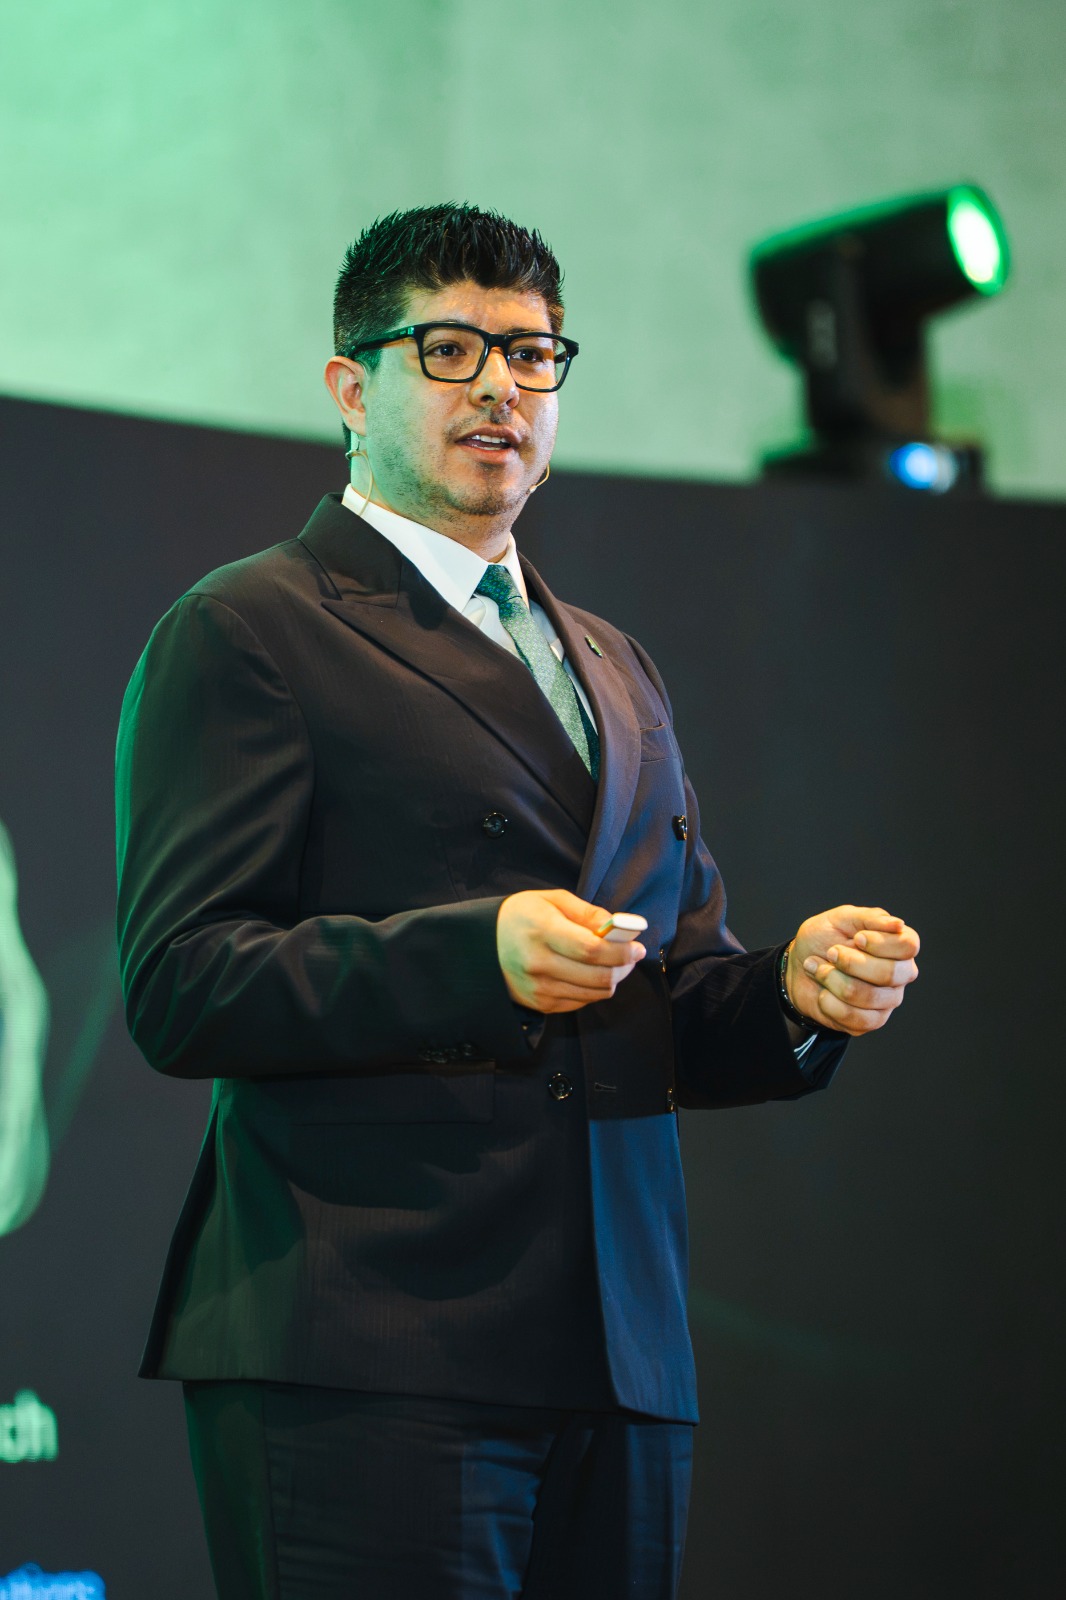
Fernando Orozco, socio de Impuestos y Servicios Legales, explicó que la tecnología permitirá realizar revisiones más específicas, basadas en el sector y las operaciones de cada contribuyente.
“Van a ser más ágiles, toda la información la van a poder analizar en tiempo real”, señaló Orozco al referirse a las expectativas de las administraciones tributarias. Esta capacidad permitirá comparar empresas de una misma industria, identificar operaciones atípicas y detectar diferencias que requieran una explicación.
Ante ese escenario, el especialista advirtió que los contribuyentes también deben desarrollar capacidad de respuesta. “No es tanto de una inversión o un gasto que tienen que realizar las entidades, sino pensar a futuro en cómo van a contribuir a las operaciones”, explicó al destacar el valor estratégico de la tecnología.
Para avanzar, las empresas pueden priorizar cuatro aspectos:
- Calidad de datos: verificar la coherencia entre declaraciones, facturas y registros contables.
- Controles internos: conservar documentación que respalde las operaciones.
- Ciberseguridad: proteger la información con herramientas adecuadas y asesoría especializada.
- Prevención fiscal: identificar inconsistencias antes de una revisión de la autoridad tributaria.
Marco Inclusivo de la OCDE y Pilar II: nuevas obligaciones
Mario Coyoy, socio líder de Precios de Transferencia para Centroamérica, Panamá y República Dominicana, destacó que Guatemala ocupa el puesto 148 entre las jurisdicciones adheridas al Marco Inclusivo del G20 y la OCDE.
“Guatemala está acercándose a las tendencias internacionales en tributación”, afirmó Coyoy. También explicó que la incorporación implicará nuevos compromisos, entre ellos la implementación de requerimientos informativos relacionados con grupos empresariales y sus obligaciones fiscales en distintos países.
Uno de los mecanismos mencionados fue el reporte país por país, que permite informar sobre aspectos tributarios de grupos multinacionales en las jurisdicciones donde operan. Coyoy anticipó que los precios de transferencia figurarán entre los ámbitos relevantes para la implementación de estos estándares.
Otro tema central fue el Pilar II, que establece un impuesto mínimo global del 15% para los grupos multinacionales comprendidos en sus reglas. Su objetivo es establecer un nivel mínimo de tributación efectiva y evitar que las diferencias fiscales entre jurisdicciones determinen por sí solas dónde se gravan determinados beneficios.
Michelle Martinelli, socia de Impuestos y Servicios Legales de Deloitte Panamá, explicó que este mecanismo también influye en la competitividad de los países. Cuando corresponde aplicar el impuesto complementario, parte de la recaudación puede terminar en otra jurisdicción, lo que lleva a revisar los incentivos y las decisiones de inversión.
Sustancia económica: cómo prepararse para las nuevas exigencias
Martinelli también abordó la sustancia económica, un criterio relevante para las empresas con estructuras y operaciones internacionales. La especialista señaló que los beneficios obtenidos deben estar respaldados por funciones reales, decisiones verificables y documentación coherente con las actividades desarrolladas.
“Lo que uno está tratando de evitar es tener esas estructuras que sean como de papel”, explicó. Para demostrar sustancia económica, añadió, debe existir evidencia de quién toma las decisiones, cómo se realizan y de qué manera quedan registradas.
La prevención también debe incluir una revisión interna de la información que podría examinar la administración tributaria. Martinelli recomendó simular cómo se evaluaría una empresa a partir de los datos disponibles para detectar errores, diferencias o reportes que puedan generar dudas
Preparación empresarial: anticiparse para competir
Desde la perspectiva de Deloitte, la transformación de la fiscalización tributaria exige que las empresas fortalezcan sus controles internos, mantengan información precisa y aseguren la trazabilidad de sus operaciones. Durante el Congreso Empresarial 2026, la firma destacó que la incorporación de herramientas tecnológicas en las administraciones tributarias requiere una preparación empresarial capaz de responder a revisiones más automatizadas y basadas en datos.
En materia de tributación internacional y sustancia económica, Deloitte también puso de relieve la necesidad de documentar adecuadamente las operaciones y anticiparse a los cambios regulatorios. Estos planteamientos se vinculan con el propósito del congreso: generar conocimiento, compartir mejores prácticas y brindar herramientas para que las organizaciones comprendan las nuevas exigencias, gestionen sus riesgos fiscales y tomen decisiones informadas ante un entorno tributario en evolución.
Deloitte busca preparar a las empresas ante los cambios fiscales
Con el Congreso Empresarial 2026: Panorama Fiscal de Guatemala, Tendencias, Desafíos y Visión de Futuro, Deloitte busca generar conocimiento, facilitar el intercambio de experiencias y compartir mejores prácticas que ayuden a las empresas a comprender los cambios tributarios, legales y regulatorios que impactan sus operaciones. A través de estos espacios, la firma pretende brindar herramientas para que los líderes empresariales anticipen riesgos, fortalezcan sus procesos de cumplimiento y tomen decisiones informadas frente a las nuevas exigencias internacionales.
El objetivo es contribuir a que las organizaciones estén mejor preparadas para adaptarse a la transformación tecnológica y normativa, con una visión que vincule el cumplimiento fiscal con la competitividad y el crecimiento sostenible de los negocios en Guatemala.
También te puede interesar leer: Circle Economy y Deloitte: el mundo pierde US$29 billones al año por el uso ineficiente de recursos